Zukunft denken: Digitalisierung, Innovation & Technologie
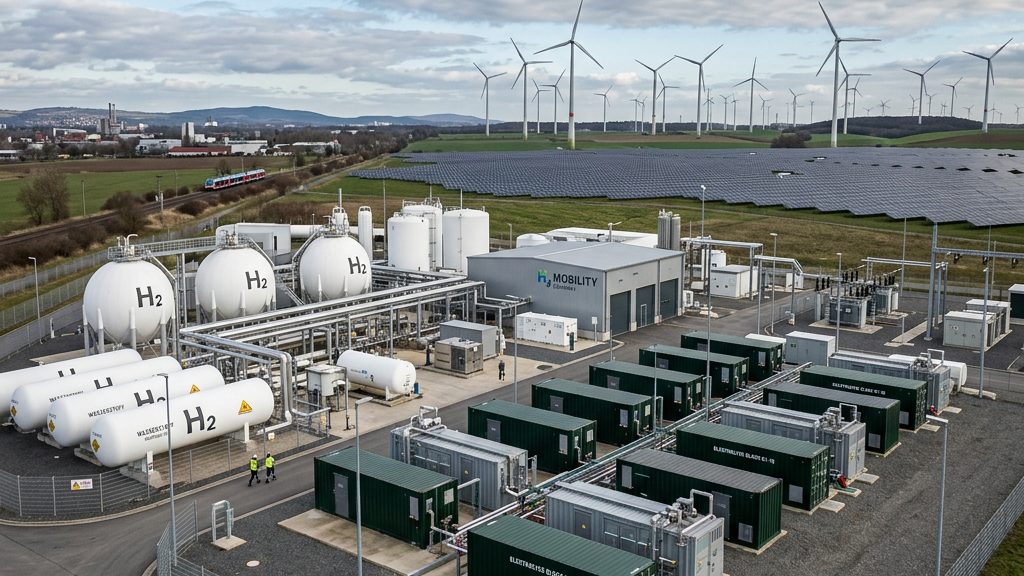
Elektrolyse-Ausbau in Deutschland: 181 Megawatt in Betrieb, Ziel von 10 Gigawatt rückt in die Ferne
Der Ausbau der heimischen Elektrolysekapazität kommt in Deutschland langsamer voran als geplant. Aktuell sind 181 Megawatt in Betrieb, weitere 1.271 Megawatt haben eine finale Investitionsentscheidung erreicht oder befinden sich im Bau. Das geht aus dem Wasserstoffmonitor Q2/2026 des Energiewirtschaftlichen Instituts (EWI) an der Universität zu Köln hervor, der im Auftrag des Bundesverbands der Energie- und Wasserwirtschaft (BDEW) erstellt wird.
Das Ziel der Nationalen Wasserstoffstrategie von 10 Gigawatt Elektrolysekapazität bis 2030 rückt damit in weite Ferne. Nach EWI-Berechnungen könnten bis Ende 2027 maximal 1,5 Gigawatt in Betrieb sein. Selbst wenn alle angekündigten Projekte realisiert würden, bliebe die jährliche inländische Produktion unter 30 Terawattstunden – die Strategie hatte für 2030 einen Bedarf von 95 bis 130 Terawattstunden prognostiziert.
Stagnation bei Investitionsentscheidungen
Die Auswertung der EWI-Elektrolysedatenbank zeigt, dass nur ein kleiner Teil der bis 2030 geplanten Projekte eine finale Investitionsentscheidung (FID) erreicht hat. Zusätzlich zu den Projekten in Betrieb und mit FID sind über 7,2 Gigawatt in Planung, für die noch keine Entscheidung kommuniziert wurde. „Im Vergleich mit den Erhebungen aus den letzten Jahren zeigt sich, dass die Kapazität der Projekte in Betrieb und mit FID zuletzt stagniert“, sagte Ann-Kathrin Klaas, Head of Research Area am EWI, die die Analyse gemeinsam mit Carina Schmidt, Michaele Diehl und Lennart Kehl durchgeführt hat. „Gleichzeitig ist die Kapazität der angekündigten Projekte ohne FID seit 2024 zurückgegangen.“
Auch die Deutsche Energie-Agentur (dena) stellt in ihrer jüngsten Auswertung mit Datenstand April 2026 fest, dass der Ausbau an Fahrt aufnimmt, aber hinter den Erwartungen zurückbleibt. Demnach sind rund 193 Megawatt Elektrolysekapazität in Betrieb, weitere 1,2 Gigawatt befinden sich im Bau. Die Summe aller bis 2030 geplanten Projekte in der dena-Datenbank beträgt 5,5 Gigawatt – doch nur für 2,1 Gigawatt ist die Finanzierung gesichert. Mehr als die Hälfte der geplanten Kapazität befindet sich noch in einer frühen Projektphase.
Fördermittel und fehlende Nachfrage bremsen den Markt
Als zentrale Hürde nennen beide Institutionen die Finanzierung. Nach dena-Angaben werden 90 Prozent der in Betrieb befindlichen oder bis Ende 2026 geplanten Anlagen durch öffentliche Fördermittel unterstützt – etwa über das „Important Project of Common European Interest“ (IPCEI) Wasserstoff oder die Reallabore der Energiewende. Rund ein Drittel der bis 2030 geplanten Kapazität hat sich bislang Förderzusagen gesichert. Bei der ersten Auktionsrunde der Europäischen Wasserstoffbank gingen deutsche Projekte wegen höherer Gebotspreise leer aus; in der dritten Runde wurden zwei deutsche Unternehmen ausgewählt, verbindliche Förderbescheide stehen noch aus.
Entscheidend für Investitionsentscheidungen sind nach Aussage der Projektierer langfristige Abnahmeverträge mit Laufzeiten von zehn bis fünfzehn Jahren. Zur Nachfragestärkung hat der Gesetzgeber eine Quote für erneuerbare Kraftstoffe nichtbiologischen Ursprungs (RFNBO) im Verkehrssektor eingeführt, die 2026 bei 0,1 Prozent beginnt und bis 2040 auf 10 Prozent steigt. Die EU-Kommission hat für Sommer 2026 eine Überprüfung der Produktionsregeln für erneuerbaren Wasserstoff angekündigt.
Importe sollen die Lücke schließen – aber auch sie stehen am Anfang
Den Großteil des prognostizierten Bedarfs müssen Importe decken. Die EWI-Importdatenbank erfasst derzeit 22 pipelinegebundene Importprojekte mit einer Gesamtkapazität von etwa 65 Gigawattstunden pro Stunde; elf davon sollen bis 2030 in Betrieb gehen. Die größten geplanten Kapazitäten liegen an den Grenzübergängen zu Dänemark und den Niederlanden. Alle Importpipeline-Projekte befinden sich jedoch noch in einem frühen Planungsstadium ohne finale Investitionsentscheidung. Zwei Ammoniak-Terminals sind in Betrieb, importieren aber bislang fossiles Ammoniak; vier weitere Terminals an Nord- und Ostsee sind angekündigt, ebenfalls ohne FID.
Auf der Nachfrageseite erfasst die EWI-Industriedatenbank über 70 Projekte der energieintensiven Industrie, die klimafreundlichen Wasserstoff nutzen wollen. Bereits 13 Projekte setzen ihn ein – größtenteils Forschungs- und Pilotvorhaben. Mehr als die Hälfte der Projekte steckt in der Frühphase. Viele planen werkseigene Elektrolyseure, sodass der Start der Wasserstoffnutzung an deren Inbetriebnahme geknüpft ist.
Die gesicherte heimische Produktion durch Projekte in Betrieb, mit FID oder im Bau könnte nach EWI-Schätzung im Jahr 2030 etwa 4,3 Terawattstunden grünen Wasserstoff pro Jahr bereitstellen. Die dena bezeichnet den Markt als „Übergangsphase“: Bisher gingen vor allem kleine Anlagen in Betrieb, in den kommenden Jahren werden vermehrt Elektrolyseure im zwei- bis dreistelligen Megawattbereich folgen. Allein im März 2025 wurde nach dena-Angaben durch ein einzelnes Projekt an einem Chemiestandort eine weitere Kapazität von 54 Megawatt in Betrieb genommen.
Die Zeitreihe der dena zeigt, wie zäh der Hochlauf begonnen hat: Zwischen 2020 und 2023 stieg die installierte Kapazität von knapp 32 auf 65 Megawatt, Ende 2024 waren rund 118 Megawatt erreicht. Seit der Veröffentlichung der Nationalen Wasserstoffstrategie im Jahr 2020 hat sich die Kapazität damit fast verfünffacht – von einer niedrigen Basis aus. Die dena-Datenbank umfasst inzwischen über 260 Projekte mit geplanten oder realisierten Inbetriebnahmen zwischen 2007 und 2040.
Auf der Nachfrageseite konzentrieren sich die Projekte laut EWI auf die Metallerzeugung und -bearbeitung, die chemische Industrie sowie Kokereien und die Mineralölverarbeitung. Als bekannte Beispiele nennt das Institut das Projekt SALCOS der Salzgitter AG und tkH2Steel von Thyssenkrupp in Duisburg. Beide Vorhaben knüpfen die Umstellung der Stahlerzeugung an die Verfügbarkeit von grünem Wasserstoff – und damit mittelbar an den Elektrolyse-Ausbau.
Antragsteller staatlicher Förderungen beklagen nach dena-Angaben einen hohen bürokratischen Aufwand und lange Bewilligungszeiträume, auch wegen der einzuhaltenden beihilferechtlichen Vorgaben. Zugleich erhöhten die strengen EU-Anforderungen an erneuerbaren Wasserstoff die Produktionskosten, was sich nach Einschätzung der Projektierer negativ auf die Wirtschaftlichkeit auswirke. Ob die angekündigte Überprüfung der EU-Produktionsregeln im Sommer 2026 Entlastung bringt, ist offen.
Quellen: