Zukunft denken: Digitalisierung, Innovation & Technologie
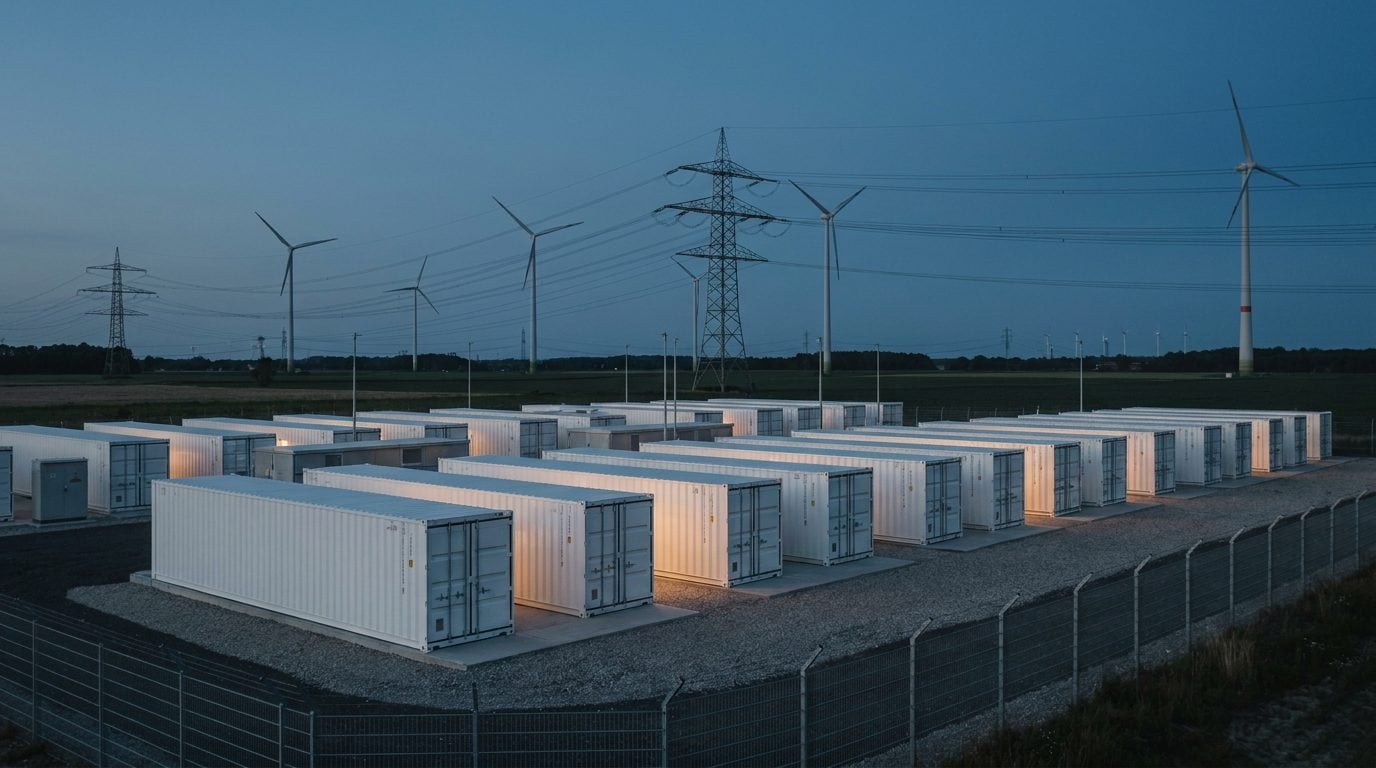
Batteriespeicher-Boom in Deutschland: Rekordzubau 2026 – und ein Netzanschluss-Stau von 226 Gigawatt
Deutschlands Batteriespeicher-Markt hat im ersten Halbjahr 2026 ein Rekordniveau erreicht: Von Januar bis Juni gingen bundesweit rund 2.483 Megawatt Leistung und rund 5.642 Megawattstunden Kapazität neu ans Netz. Das ergibt eine Auswertung des Marktstammdatenregisters der Bundesnetzagentur durch das Internationale Wirtschaftsforum Regenerative Energien (IWR). Gegenüber dem Vorjahreszeitraum ist das ein Plus von rund einem Drittel bei der Leistung und knapp 76 Prozent bei der Kapazität. Der Gesamtbestand erreicht damit nach IWR-Angaben rund 2,6 Millionen Systeme mit zusammen etwa 18,5 Gigawatt und 31,5 Gigawattstunden. Hält das Tempo an, projiziert das Institut bis zum Jahresende rund 35 Gigawattstunden installierte Kapazität.
Zum Vergleich: Die nationalen Pumpspeicherkraftwerke kommen nach Angaben der RWTH-Aachen-Plattform Battery Charts auf eine Speicherkapazität von insgesamt 39 Gigawattstunden. Der Abstand zwischen konventioneller und elektrochemischer Speicherung schrumpft damit erstmals spürbar.
Wer baut – und was sich verschiebt
Der Markt trägt sich bislang aus drei Segmenten. Etwa 80 Prozent der installierten Kapazität entfielen zuletzt auf Photovoltaik-Heimspeicher, wie Zahlen des Marktstammdatenregisters zeigen, die das Fachportal pv magazine ausgewertet hat. Ende 2025 waren demnach gut 2,22 Millionen Speicher mit knapp 16 Gigawatt Leistung und 25,5 Gigawattstunden nutzbarer Kapazität in Betrieb.
Die Dynamik hat sich inzwischen jedoch verlagert: Allein im ersten Quartal 2026 wurden nach Angaben von EUPD Research mehr als zwei Gigawattstunden neue Speicherkapazität installiert – getrieben vor allem vom Großspeichermarkt. Der Bundesverband-Solarwirtschaft-Umfeld zugerechnete Zubau bei Batteriegroßspeichern stieg im selben Zeitraum um 270 Prozent, wie der Batteriespeicher-Report unter Berufung auf Branchendaten berichtet. Großspeicher – Anlagen ab einem Megawatt Leistung – machten Ende 2025 noch weniger als ein Sechstel der installierten Kapazität aus, wachsen aber deutlich schneller als alle anderen Segmente.
Das mittlere Segment entwickelt sich dagegen zum Sorgenkind: Bei Gewerbespeichern zwischen 30 und 1000 Kilowatt kamen 2025 nach Auswertung von pv magazine lediglich 1.427 Systeme mit rund 124 Megawatt Leistung neu hinzu – ein Bruchteil des Heimspeicher-Zubaus. Branchenbeobachter führen das auf eine Kannibalisierung zurück: Während Heimspeicher dank gefallener Preise für Privathaushalte fast zum Standard der Photovoltaik-Installation geworden sind und Großspeicher von professionellen Projektentwicklern vorangetrieben werden, fehlt vielen mittelständischen Betrieben sowohl das Personal für die Energieplanung als auch die klare Ertragslogik zwischen Eigenverbrauchsoptimierung und Netzdienlichkeit.
Parallel verlängern sich die Speicher: Die durchschnittliche Speicherdauer neuer Systeme stieg nach IWR-Auswertung von 1,7 auf 2,3 Stunden. Die Anlagen werden damit zunehmend für Verschiebungen über mehrere Stunden ausgelegt statt nur für kurze Spitzen.
Der Flaschenhals sitzt vor dem Netz
Dem Boom steht ein bemerkenswerter Stau gegenüber: Anschlussanfragen für Batteriegroßspeicher von zusammengenommen rund 226 Gigawatt liegen nach einer Analyse des Beratungsunternehmens innobu bei den Netzbetreibern. Zum Vergleich: Die Bundesnetzagentur bezifferte den tatsächlich betriebenen Großspeicher-Bestand im Oktober 2025 auf rund 2,4 Gigawatt beziehungsweise 3,2 Gigawattstunden nutzbare Kapazität. Die Anfragen übersteigen den Bestand damit um fast das Hundertfache – ein Verhältnis, das zeigt, wie viele Projekte derzeit an der Netzverträglichkeitsprüfung und begrenzten Anschlusskapazitäten hängen.
Die Behörde selbst rechnet mit erheblichem Wachstum: Im genehmigten Szenariorahmen 2025 bis 2037/2045 hat die Bundesnetzagentur für beide Zieljahre einen Bestand zwischen 41,1 und 94,1 Gigawatt Großbatteriespeicher angenommen. Weitere rund 5 Gigawatt beziehungsweise 10,4 Gigawattstunden seien bereits konkret geplant, heißt es in ihrer Auswertung des Marktstammdatenregisters.
Als Reaktion auf den Ansturm wurde zum April 2026 ein Reifegradverfahren eingeführt, das Projekte nach Umsetzungswahrscheinlichkeit staffelt statt strikt nach Eingangsdatum. Zugleich rückt die gemeinsame Standortwahl mit Verbrauchern in den Fokus: Co-Location-Modelle, bei denen Großspeicher direkt neben Rechenzentren oder Erzeugungsanlagen errichtet werden, gelten als ein Weg, den begrenzten Netzanschluss effizienter zu nutzen.
Getragen wird die Entwicklung auch von der Kostenseite: Die Preise für Batteriezellen sind in den vergangenen Jahren deutlich gefallen, was sich laut Branchenauswertungen sowohl bei Heimspeichern als auch bei Großprojekten in sinkenden Investitionskosten niederschlägt. Gleichzeitig hat sich das Geschäftsmodell der Großspeicher professionalisiert: Statt auf eine einzige Erlösquelle setzen Betreiber auf einen Mix aus Regelenergie, Arbitrage-Handel an der Strombörse und netzdienlichen Leistungen. Diese Mehrfachvermarktung – im Fachjargon „Multi-Use“ – gilt als Voraussetzung dafür, dass Projekte auch bei sinkenden Preisdifferenzen im Stromhandel wirtschaftlich bleiben.
Warum die Entwicklung über die Energiebranche hinaus relevant ist
Für Unternehmen außerhalb der Energiewirtschaft wird der Speicherausbau an zwei Stellen spürbar. Erstens am Strompreis: Speicher glätten die Preisspitzen an der Börse, die entstehen, wenn abends die Solarerzeugung wegfällt. Analysen des Batteriespeicher-Reports zufolge verändern die wachsenden Großspeicher-Kapazitäten bereits die Erlösstrukturen im Stromhandel und bei Regelenergie – ein Indikator dafür, dass die Anlagen preisbildend wirken.
Zweitens an der Standortfrage: Wer energieintensive Prozesse plant – etwa Rechenzentren für KI-Anwendungen –, trifft zunehmend auf Netzbetreiber, die flexible Lasten und eigene Speicher zur Anschlussbedingung machen. Die Speicherfrage wird damit Teil der Standortplanung, nicht nur der Energiebeschaffung.
Ob das Rekordtempo hält, hängt weniger an der Nachfrage als an der Infrastruktur: Die Projektpipeline ist mit dreistelliger Gigawatt-Zahl gefüllt, das Netz ist der begrenzende Faktor. Die Zahlen des zweiten Halbjahres werden zeigen, ob das Reifegradverfahren den Stau tatsächlich auflöst – oder ob 2026 als das Jahr in Erinnerung bleibt, in dem die Speicher schneller kamen als ihre Anschlüsse.
Quellen
- Batteriespeicher-Report: H1-Rekord – 2.482,7 MW Speicher zugebaut (IWR-Auswertung des Marktstammdatenregisters, Juli 2026)
- Bundesnetzagentur: Stromspeicher – Bestand, Planungen und Szenariorahmen
- pv magazine: Speicherbestand Ende 2025 – 2,22 Millionen Systeme, 25,5 GWh (Januar 2026)
- pv magazine / EUPD Research: Rekordzubau von über 2 GWh im 1. Quartal 2026 (September 2026)
- innobu: 226 GW Anschlussanfragen und Co-Location-Modelle (2026)