Zukunft denken: Digitalisierung, Innovation & Technologie
Batterierecycling in Deutschland: Neue Anlagen, neue Regeln, offene Fragen
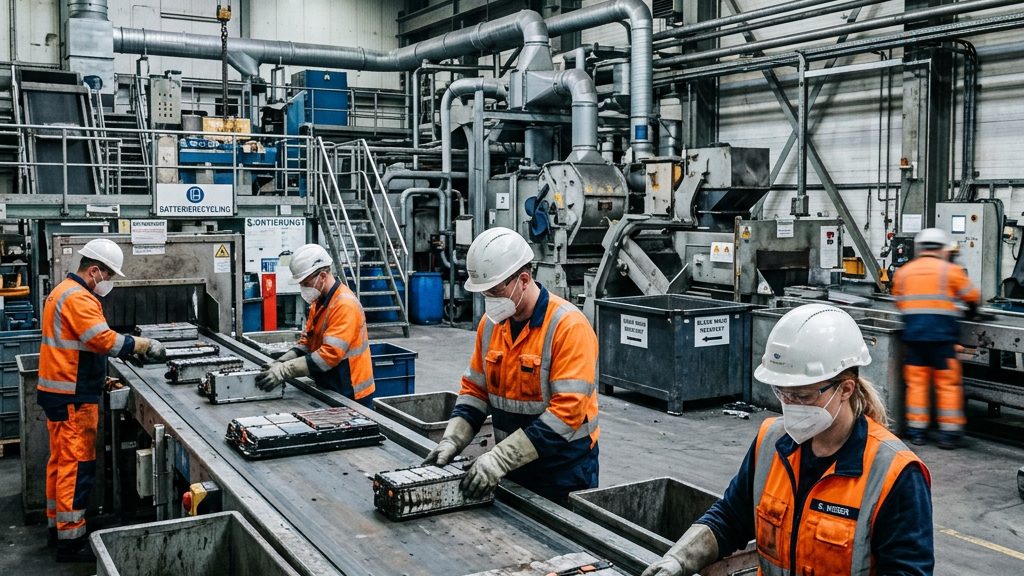
Deutschlands Batterierecycling gewinnt an Tempo. Im bayerischen Chemiepark Gendorf hat das Münchner Start-up Tozero nach Angaben des Unternehmens seine erste industrielle Demonstrationsanlage in Betrieb genommen, die jährlich mehr als 1.500 Tonnen Batterieabfälle verarbeiten kann. Wenige Wochen zuvor hatte das Aachener Unternehmen cylib die Qualifizierung von recyceltem Lithiumcarbonat aus Fahrzeug-Altbatterien durch einen internationalen Zellhersteller gemeldet — das Material fließt demnach in die Produktion neuer Traktionsbatterien. Gleichzeitig verschärft die Europäische Union die Vorgaben: Seit Juli 2025 gelten nach Angaben der EU-Kommission einheitliche Rechenregeln für die Recyclingeffizienz, und das deutsche Batterierecht-Durchführungsgesetz definiert seit Januar 2026 neue Melde- und Registrierungspflichten für Hersteller.
Die jüngsten Entwicklungen fallen in eine Phase, in der die Industrie ohnehin im Umbruch ist. Nach Berechnungen des Fraunhofer-Instituts für System- und Innovationsforschung (ISI) wird die gesamte europäische Vorbehandlungskapazität für Lithium-Ionen-Batterien bis Ende 2026 auf rund 420 Kilotonnen pro Jahr steigen. Die installierten und angekündigten Kapazitäten lägen damit über den kurz- und mittelfristig erwarteten Rücklaufmengen an Altbatterien, heißt es in einer aktuellen Analyse des Instituts. Das erhöhe den Wettbewerbsdruck zwischen den Anbietern, schaffe aber auch Spielraum für die Erprobung neuer Verfahren und regionaler Kreislaufstrukturen.
Vom Schredder zur Schwarzmasse: So funktionieren die Verfahren
Das Recycling von Lithium-Ionen-Batterien umfasst nach Darstellung der Deutschen Rohstoffagentur (DERA) mehrere Stufen: die Präparation, etwa die Sortierung, die Vorbehandlung sowie die beiden etablierten Hauptverfahren Pyro- und Hydrometallurgie. Bei der Pyrometallurgie werden Hochtemperaturverfahren eingesetzt; das Endprodukt ist je nach Zusammensetzung eine Metalllegierung aus Kobalt, Nickel und Mangan sowie eine Schlacke, die Lithium, Mangan, Aluminium und Eisen enthält. Das Graphit verbrennt dabei als Reduktionsmittel.
Bei der Hydrometallurgie werden die Batterien zunächst thermisch oder mechanisch vorbehandelt und zerkleinert. Durch Trocknung, Siebung und Magnetabscheidung entsteht die sogenannte Schwarzmasse, die Kobalt, Lithium, Nickel und Graphit in unterschiedlicher Konzentration enthält. Anschließende Auflösungsprozesse, einschließlich Lösungsmittelextraktion, zerlegen das Gemisch in seine Bestandteile. Die Zusammensetzung variiert laut DERA je nach Hersteller stark, was die Standardisierung der Verfahren erschwert.
Tozero setzt eigenen Angaben zufolge in Gendorf auf ein säurefreies hydrometallurgisches Verfahren, das Lithium, Graphit und eine Nickel-Kobalt-Mischung in einem einzigen Kreislauf zurückgewinnt. Aus den jährlich verarbeiteten 1.500 Tonnen Batterieabfällen gewinne das Unternehmen hochreines Lithiumcarbonat für rund 6.000 Elektrofahrzeuge, teilte Tozero mit. Die Angaben stammen vom Unternehmen und sind nicht unabhängig geprüft. Die Anlage sei in sechs Monaten errichtet worden und diene als Blaupause für eine für 2030 geplante großskalige Anlage.
Regulierung zieht an: EU-Quoten und BattDG
Der regulatorische Rahmen wird enger. Nach der EU-Batterieverordnung 2023/1542 müssen ab Ende 2025 mindestens 65 Prozent der Lithium-Batterien massenbezogen recycelt werden, ab 2030 mindestens 70 Prozent. Für die Rückgewinnung einzelner Materialien gelten ab Ende 2027 Quoten von 90 Prozent für Kobalt, Kupfer und Nickel sowie 50 Prozent für Lithium; bis Ende 2031 steigen diese Werte auf 95 beziehungsweise 80 Prozent. Im Juli 2025 hat die EU-Kommission zudem verbindliche Methoden zur Berechnung und Verifizierung der Recyclingeffizienz in Kraft gesetzt — mit einem harmonisierten Dokumentationsformat für die Meldungen an die Mitgliedstaaten.
Auf nationaler Ebene ergänzt seit Januar 2026 das Batterierecht-Durchführungsgesetz die EU-Verordnung. Nach einer Übersicht des Begleitprojekts TraWeBa der Batterieforschungsförderung konkretisiert das Gesetz die Zuständigkeiten in Deutschland, hebt die koordinierende Rolle der Stiftung ear bei der Rücknahme hervor und definiert neue Melde- und Registrierungspflichten für Batteriehersteller.
Eine im Fachjournal Clean Technologies and Environmental Policy veröffentlichte Studie zur industriellen Recyclinglandschaft in Deutschland zeigt zudem eine deutliche regionale Konzentration: Die meisten aktiven Recyclingstandorte lägen in Süd- und Westdeutschland, insbesondere in Bayern, Baden-Württemberg und Nordrhein-Westfalen — häufig in räumlicher Nähe zu Automobilwerken. In Mittel- und Nordostdeutschland gebe es dagegen nur wenige Recyclingbetriebe, was die Autoren auf die unterentwickelte industrielle Infrastruktur und die geringere Bevölkerungsdichte zurückführen. Ausnahmen wie die Standorte nahe der Häfen Bremerhaven und Hamburg deuteten auf eine strategische Ausrichtung am globalen Materialtransport hin.
Direktrecycling rückt in den Fokus der Forschung
Neben den etablierten Verfahren gewinnt das Direktrecycling an Bedeutung. Dabei werden aktive Materialien aus Kathode und Anode möglichst strukturerhaltend zurückgewonnen, ohne sie vollständig in ihre Metalle zu zerlegen. Die zweite Conference on Battery Direct Recycling, die das Fraunhofer-Institut für Silicatforschung (ISC) im Februar 2026 in Würzburg ausrichtete, verzeichnete nach Angaben des Veranstalters über 170 Teilnehmende und 13 Industrievorträge. Ein im Journal of Materials Chemistry A erschienener Übersichtsartikel kommt zu dem Ergebnis, dass Direktrecycling prinzipiell eine energie- und ressourceneffizientere Option geschlossener Kreisläufe biete als pyro- und hydrometallurgische Verfahren. Der industrielle Roll-out werde derzeit jedoch durch unzureichende Trennreinheiten bei gemischten Fraktionen, fehlende universelle Protokolle für gealterte Kathoden, hohe Betriebskosten und Unsicherheiten bei der Marktakzeptanz recycelter Materialien begrenzt.
Ob die wachsenden Kapazitäten wirtschaftlich getragen werden, hängt maßgeblich vom Rücklauf ab. Größere Mengen an Altbatterien werden nach Einschätzung der DERA erst nach 2030 erwartet, da die meisten Traktionsbatterien erst nach zehn bis fünfzehn Jahren in den Rücklauf gehen. Sinkende Preise für Primärrohstoffe verringern derzeit zusätzlich die Attraktivität des Recyclings für Investoren. Gleichzeitig verweist das Begleitprojekt TraWeBa auf Analysen von Markt- und Beratungsunternehmen, denen zufolge der deutsche Markt für Batterierecycling mit zweistelligen jährlichen Wachstumsraten in Richtung 2030 rechnet — getrieben durch regulatorische Anforderungen und zunehmende Rohstoffknappheit. Wie schnell sich die Branche konsolidiert, dürfte sich an der Frage entscheiden, welche Verfahren die strengeren EU-Nachweispflichten zu vertretbaren Kosten erfüllen.
Quellen
- Deutsche Rohstoffagentur (DERA): Themenheft „Batterierohstoffe für die Elektromobilität 2026“
- Fraunhofer ISI: Battery Update — Recyclingkapazitäten für Lithium-Ionen-Batterien in Europa
- Europäische Kommission: New rules to boost recycling efficiency from waste batteries (Juli 2025)
- TraWeBa (Begleitprojekt Batterieforschung): Summary Briefing Q1 2026
- Springer Nature / Clean Technologies and Environmental Policy: The industrial landscape for battery recycling in Germany (2026)